
SPRZEDAŻ i REJESTRACJE CIĄGNIKÓW W POLSCE - PAŹDZIERNIK 2026
Spis treści
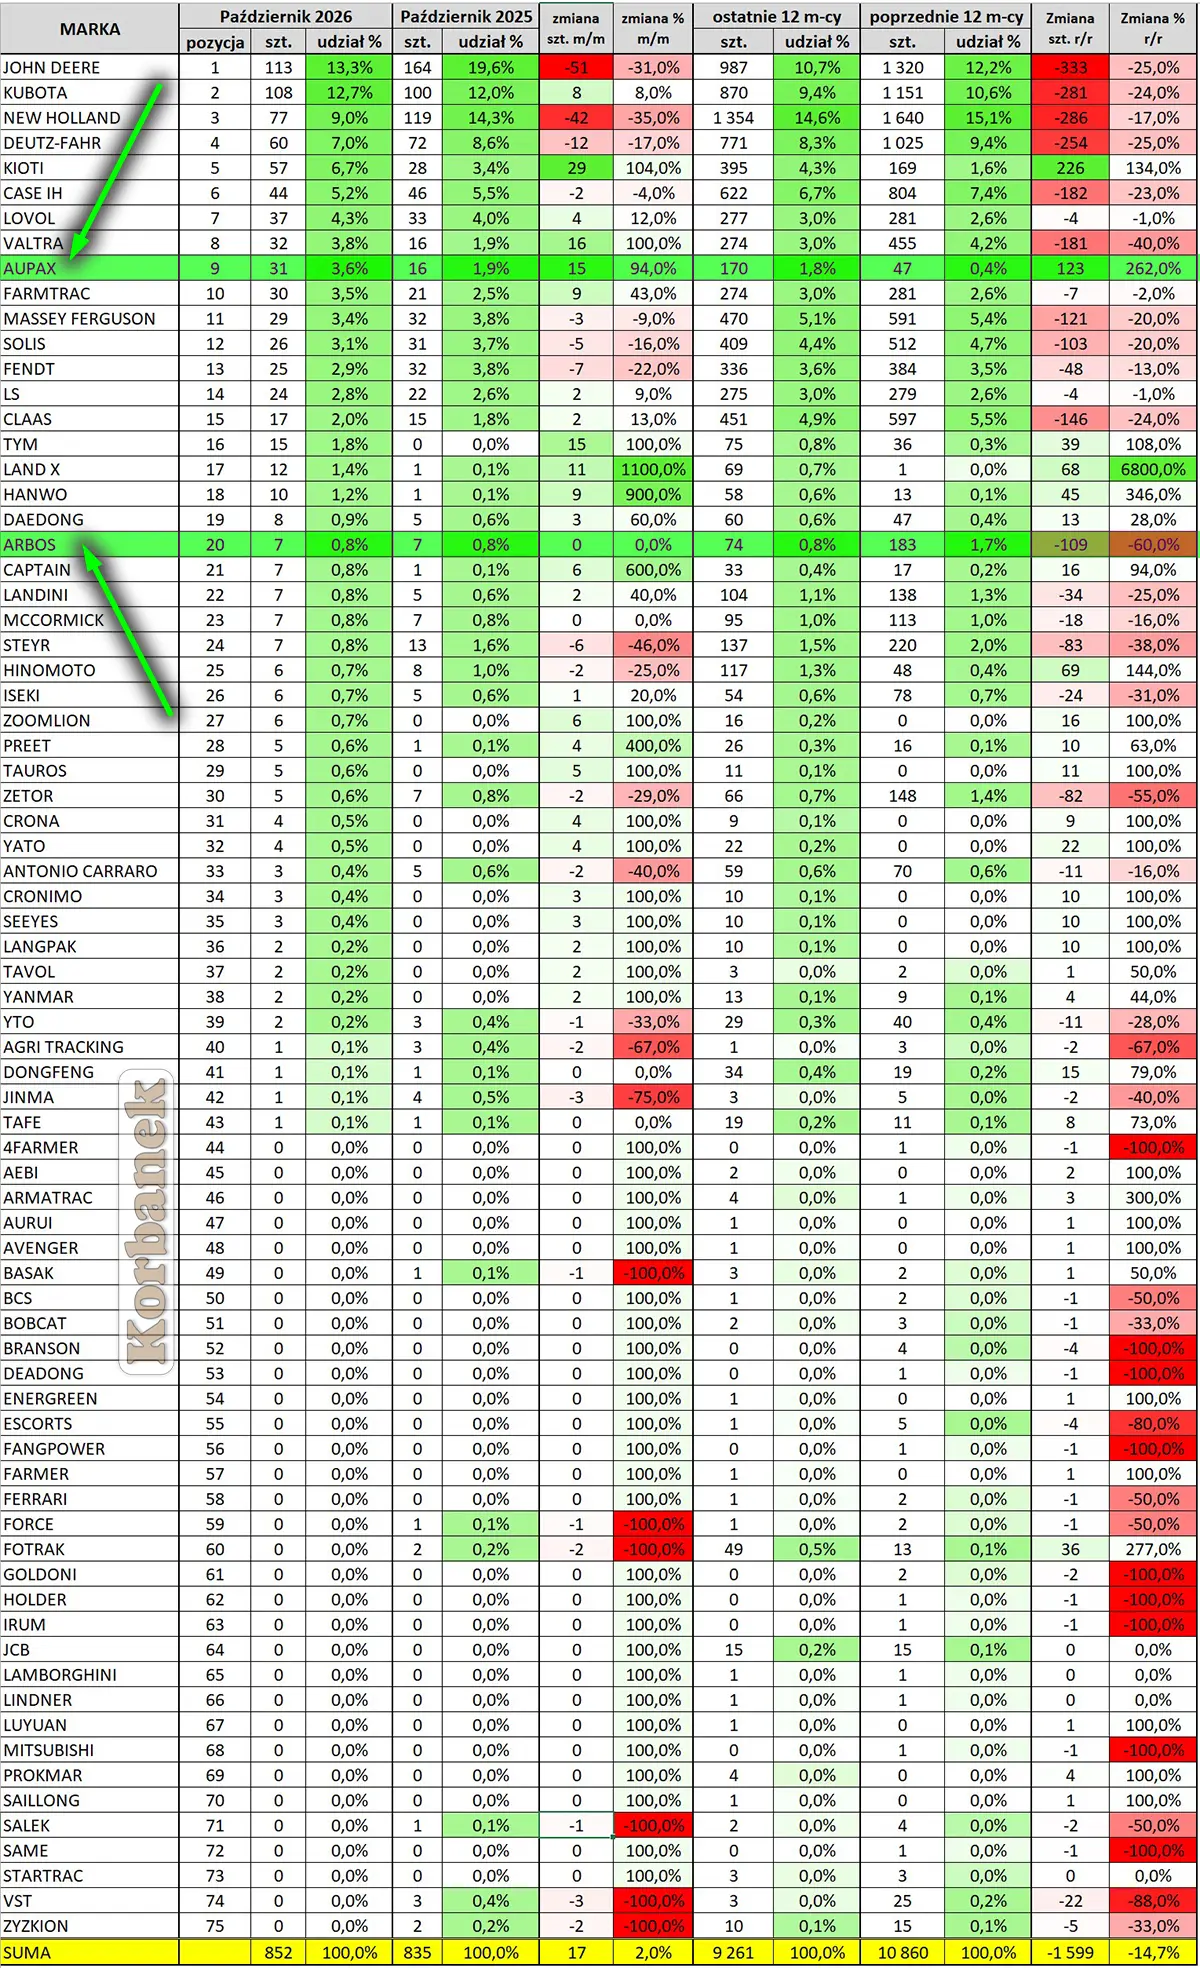 Tabelka pokazująca rejestracje traktorów nowych w Polsce w październiku 2026. Źródło:CEPiK
NAJNOWSZE DANE O REJESTRACJI NOWYCH CIĄGNIKÓW ROLNICZYCH W POLSCE - PAŹDZIERNIK 2026
W październiku 2026 r. zarejestrowano 852 nowe ciągniki – wzrost o 17 szt. (+2,0%) w porównaniu z październikiem 2025 r. (835 szt.). To pierwszy miesiąc z dodatnim wynikiem miesięcznym po serii spadków. W ujęciu 12-miesięcznym rynek nadal jest na minusie: 9 261 szt. wobec 10 860 szt. rok wcześniej (-1 599 szt. / -14,7%).
Liderzy – Aktualny ranking
- John Deere – 113 szt. (13,3%)
- Kubota – 108 szt. (12,7%)
- New Holland – 77 szt. (9,0%)
- Deutz-Fahr – 60 szt. (7,0%)
- Kioti – 57 szt. (6,7%)
- Case IH – 44 szt. (5,2%)
- Lovol – 37 szt. (4,3%)
- Valtra – 32 szt. (3,8%)
- Aupax – 31 szt. (3,6%)
- Farmtrac – 30 szt. (3,5%)
Dlaczego tak?
Październik 2026 roku przynosi bardzo interesujący obraz polskiego rynku nowych ciągników. Według analizowanej tabeli zarejestrowano 852 nowe ciągniki, wobec 835 sztuk w październiku 2025 roku. Oznacza to wzrost o 17 maszyn, czyli około 2% rok do roku. Jednocześnie obraz długoterminowy pozostaje zdecydowanie słabszy: w ostatnich 12 miesiącach zarejestrowano 9 261 ciągników wobec 10 860 w poprzednim analogicznym okresie, czyli o 1 599 sztuk mniej. Rynek skurczył się zatem o 14,7%.
To właśnie zestawienie krótkiego i długiego okresu jest kluczowe dla zrozumienia obecnej sytuacji. Październik pokazuje pewną stabilizację, ale nie oznacza jeszcze pełnego odbicia. Polski rynek ciągników nadal pozostaje znacznie mniejszy niż rok wcześniej, a wielu tradycyjnych producentów zachodnich notuje silne spadki.
Jednocześnie w tej trudnej sytuacji pojawia się zupełnie inna grupa producentów – marek, które nie tylko ograniczają straty, ale potrafią dynamicznie zwiększać wolumen. Najbardziej spektakularnym przykładem jest AUPAX, czyli marka będąca kontynuacją i rebrandingiem Arbos.
W październiku AUPAX wraz z ARBOS nie jest już marką pozostającą gdzieś w dalszej części zestawienia. Wchodzi do pierwszej 7-ki polskiego rynku.
John Deere wraca na pierwsze miejsce, ale wynik lidera pokazuje słabość tradycyjnej czołówki
Pierwszą pozycję w październiku zajmuje John Deere z wynikiem 113 ciągników i udziałem 13,3%. Samo pierwsze miejsce wygląda bardzo dobrze, jednak porównanie rok do roku diametralnie zmienia ocenę sytuacji.
W październiku 2025 roku zarejestrowano 164 ciągniki John Deere. Oznacza to spadek aż o 51 maszyn, czyli 31%.
Jeszcze bardziej znaczące są dane 12-miesięczne. John Deere zanotował 987 rejestracji wobec 1 320 wcześniej – spadek o 333 sztuki, czyli 25%. Jednocześnie udział marki w okresie kroczącym obniżył się z 12,2% do 10,7%.
John Deere pozostaje zatem gigantem rynku, ale jego pozycja ma obecnie wyraźnie defensywny charakter.
Kubota największym wyjątkiem w ścisłej czołówce
Drugie miejsce zajmuje Kubota, która zarejestrowała 108 ciągników, zwiększając wynik ze 100 sztuk rok wcześniej. Oznacza to wzrost o 8%.
To rezultat szczególnie istotny dlatego, że Kubota jest jednym z nielicznych dużych producentów, którzy w październiku rosną.
W perspektywie ostatnich 12 miesięcy sytuacja wygląda już jednak gorzej: 870 sztuk wobec 1 151 oznacza spadek o 24%.
Kubota dobrze wykorzystuje jednak aktualne przesunięcie popytu w stronę mniejszych ciągników, co jest szczególnie istotne w kontekście zmieniającej się struktury mocy całego rynku.
New Holland – bardzo silny spadek
Trzecie miejsce zajmuje New Holland z 77 rejestracjami i udziałem 9%.
Rok wcześniej wynik wynosił 119 sztuk. Spadek o 42 maszyny, czyli 35%, należy do największych strat w ścisłej czołówce.
W ostatnich 12 miesiącach New Holland nadal pozostaje największym graczem pod względem wolumenu – 1 354 rejestracje – ale jest to o 286 sztuk mniej niż w poprzednim okresie. Marka traci więc 17%.
To bardzo dobry przykład tego, jak pozycja rankingowa może maskować rzeczywistą zmianę sytuacji konkurencyjnej.
 Ciągnik rolniczy Aupax 240 KM - dane sprzedaży październik 2026
AUPAX – NAJWAŻNIEJSZY AWANS PAŹDZIERNIKA
Najbardziej interesującym wynikiem października jest jednak pozycja AUPAX.
Marka osiągnęła 31 rejestracji, udział 3,6% i – co najważniejsze – 9. miejsce na całym polskim rynku nowych ciągników.
Rok wcześniej w odpowiadającej pozycji tabeli było 16 sztuk i 1,9% rynku. Oznacza to wzrost o 15 ciągników, czyli aż 94%.
W praktyce AUPAX niemal podwoił miesięczny wolumen.
Jeszcze większe znaczenie ma perspektywa 12 miesięcy.
AUPAX osiągnął 170 rejestracji wobec zaledwie 47 w poprzednim okresie. Przyrost wynosi 123 maszyny, a dynamika aż: +262%.
Udział rynkowy wzrósł jednocześnie z zaledwie 0,4% do 1,8%.
To już nie jest przypadkowe odbicie wynikające z jednej większej dostawy. Przy 170 maszynach w okresie 12 miesięcy mówimy o powstającej, realnej skali działalności.
Co ważniejsze, AUPAX w październiku wyprzedza w rankingu wiele marek, które jeszcze niedawno były dla chińskiego producenta odległym punktem odniesienia.
Za AUPAX znalazły się między innymi:
Farmtrac – 30 sztuk,
Massey Ferguson – 29,
Solis – 26,
Fendt – 25,
LS – 24,
Claas – 17.
Jeszcze rok czy dwa lata temu zestawienie AUPAX z Fendtem, Massey Fergusonem czy Claasem w miesięcznym rankingu rejestracji mogłoby wyglądać bardzo odważnie. W październiku 2026 jest to po prostu fakt wynikający z danych.
AUPAX + ARBOS – prawdziwa skala jest jeszcze większa
Analizując sytuację marki, trzeba pamiętać o trwającym rebrandingu Arbos → AUPAX.
Oddzielne traktowanie obu nazw zaczyna więc coraz mocniej zniekształcać realną pozycję tej samej rodziny produktowej.
ARBOS zanotował w październiku dodatkowo 7 rejestracji.
Jeżeli połączymy oba wyniki:
AUPAX – 31 szt.
ARBOS – 7 szt.
RAZEM – 38 szt.
Oznacza to około 4,5% całego rynku według sumy 852 rejestracji w analizowanej tabeli.
I tutaj sytuacja staje się jeszcze ciekawsza.
38 sztuk oznaczałoby dla jednej wspólnie liczonej marki miejsce pomiędzy Lovolem a Valtrą, czyli w praktyce około 7. pozycji na rynku.
Rodzina AUPAX/ARBOS byłaby więc w październiku większa niż:
Lovol
Farmtrac,
Massey Ferguson,
Solis,
Fendt,
LS,
Claas,
TYM,
Land X,
a także wiele innych marek obecnych w Polsce od lat.
To bardzo ważny punkt odniesienia.
Rebranding przestaje być obciążeniem i zaczyna pokazywać sukces
Rok wcześniej AUPAX i ARBOS miały łącznie 23 rejestracje:
AUPAX – 16,
ARBOS – 7.
Obecnie jest ich 38.
Oznacza to wzrost całej rodziny produktowej o około 65% rok do roku.
To szczególnie imponujący wynik w sytuacji, gdy wiele zachodnich marek traci 20–35%.
Jeszcze ciekawszy jest okres 12-miesięczny.
AUPAX: 170 sztuk.
ARBOS: 74 sztuki.
Łącznie daje to 244 ciągniki.
W poprzednim analogicznym okresie było:
AUPAX – 47,
ARBOS – 183,
czyli razem 230.
Oznacza to wzrost wspólnego wolumenu o około 6%, podczas gdy cały rynek spadł o niemal 15%.
To bardzo istotny wniosek.
Na tle całego rynku AUPAX/ARBOS wyraźnie zwiększa udział.
W poprzednim okresie rodzina odpowiadała za około 2,1% rynku. Obecnie jest to około 2,6%.
Innymi słowy – nawet pomimo skomplikowanego procesu zmiany nazwy i wygaszania Arbos, grupa nie tylko utrzymuje klientów, ale zdobywa większy fragment kurczącego się rynku.
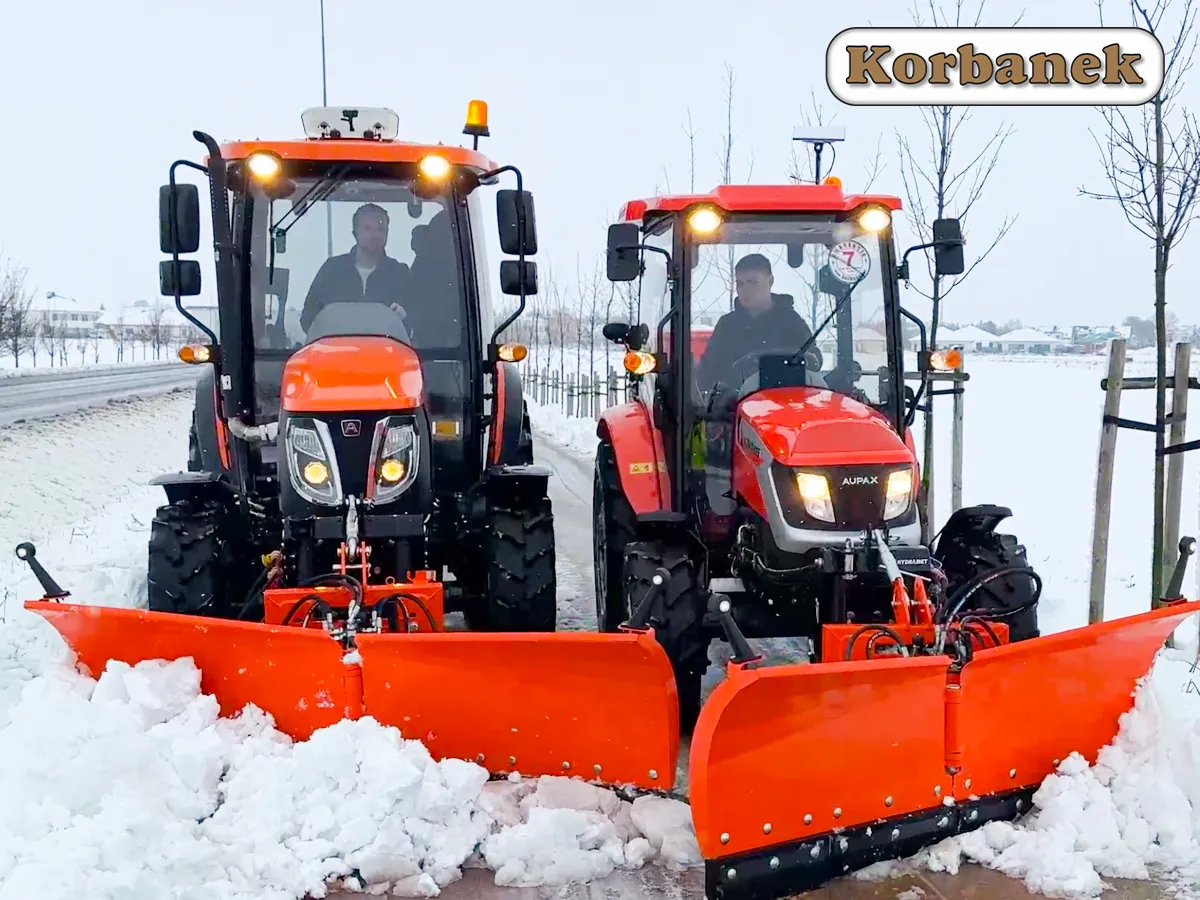 Traktor komunalny Aupax do śniegu na drodze
AKTUALNA STRUKTURA MOCY POLSKIEGO RYNKU - PAŹDZIERNIK 2026
Po październiku 2026 średnia moc nowo rejestrowanego ciągnika w Polsce wynosi około 128 KM, podczas gdy rok wcześniej było to około 135,6 KM.
To bardzo ważna zmiana.
Rynek wyraźnie przesuwa się w kierunku mniejszych ciągników.
Najmocniej spada segment 141–200 KM. Od początku roku zarejestrowano w nim 875 maszyn wobec 1 526 rok wcześniej. To aż 43% mniej.
Segment 101–140 KM spada o około 34%.
Segment 71–100 KM – o około 19%.
Maszyny powyżej 200 KM tracą około 13%.
Jednocześnie dwa segmenty zachowują się dokładnie odwrotnie.
Liczba ciągników poniżej 30 KM wzrosła o 23%, osiągając 1 069 sztuk od początku roku.
Segment 51–70 KM wzrósł o około 4%, do 703 maszyn.
To fundamentalna zmiana strukturalna.
Rynek nie spada równomiernie.
Najbardziej cierpią klasy średnio-wysokie, które jeszcze niedawno stanowiły bardzo istotny obszar inwestycji gospodarstw. Tymczasem najmniejsze oraz wybrane klasy średniej mocy wykazują odporność, a nawet wzrost.
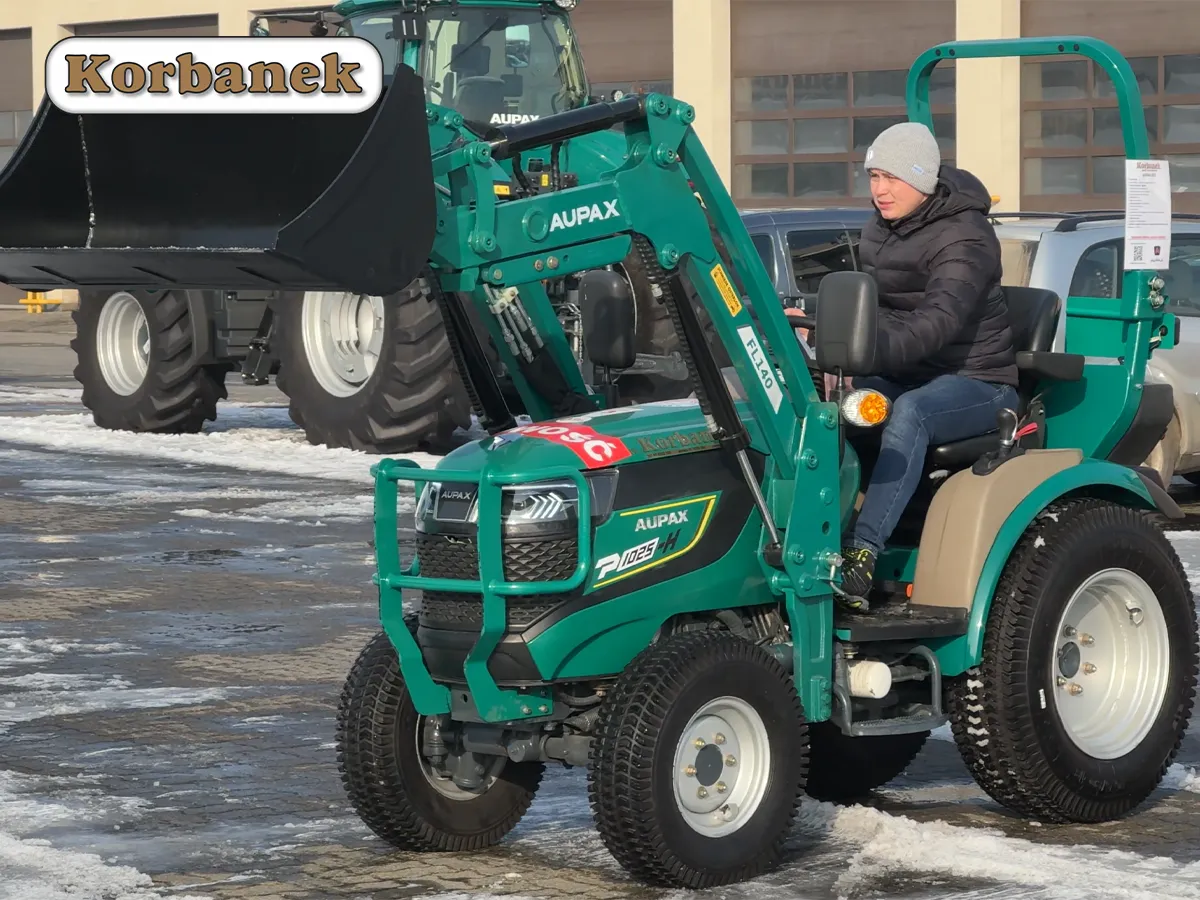 Chiński ciągnik Aupax 1025 do zastosowań komunalnych
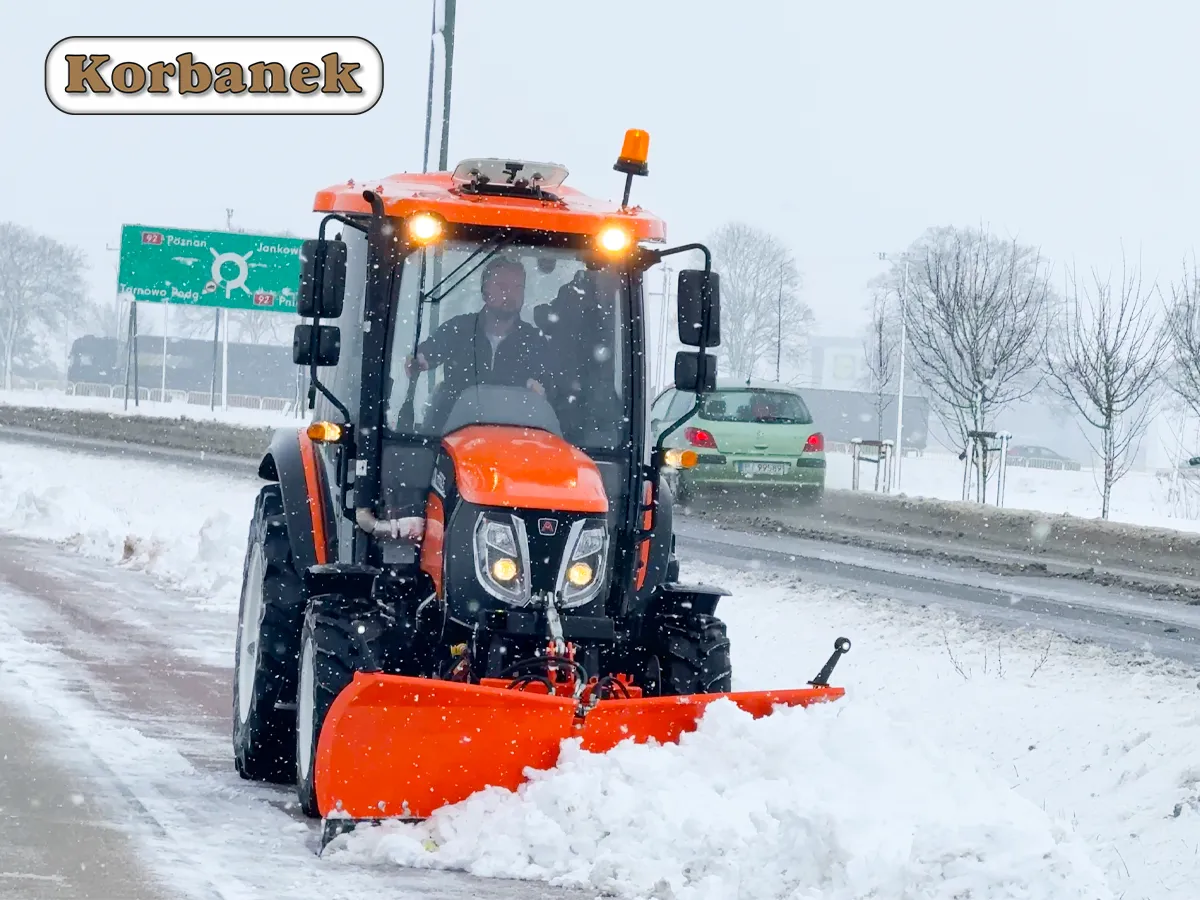 Ciągnik komunalny Aupax - kolor pomarańczowy do odśnieżania
AKTUALNA SYTUACJA MAREK ZACHODNICH – PAŹDZIERNIK 2026
Październik pokazuje, że tradycyjna zachodnia czołówka znalazła się pod dużą presją.
John Deere: -31% w październiku i -25% w okresie 12 miesięcy.
New Holland: -35% w październiku i -17% w okresie 12 miesięcy.
Deutz-Fahr: -17% i -25%.
Case IH: -4% i -23%.
Massey Ferguson: -9% i -20%.
Fendt: -22% i -13%.
Claas w samym październiku zwiększył liczbę rejestracji z 15 do 17 sztuk, czyli o 13%, ale w okresie ostatnich 12 miesięcy nadal traci aż 24% – z 597 do 451 ciągników.
Valtra jest ciekawym wyjątkiem krótkookresowym. 32 rejestracje wobec 16 oznaczają wzrost o 100%, jednak w perspektywie 12 miesięcy marka spada z 455 do 274 sztuk, czyli aż o 40%.
Sytuacja marek zachodnich nie oznacza, że nagle tracą one przewagę technologiczną czy renomę. Nadal posiadają bardzo silne sieci dealerskie, rozbudowany serwis, znaną wartość rezydualną i ogromną bazę klientów.
Problem znajduje się gdzie indziej.
Zmienia się ekonomia zakupu.
Jeżeli rolnik musi dziś zdecydować, czy potrzebuje bardzo rozbudowanego technicznie ciągnika premium, czy wystarczy mu prostsza, dobrze wyposażona maszyna o znacznie niższej cenie, argument ekonomiczny zaczyna mieć coraz większą wagę.
I właśnie dlatego słabsza koniunktura może paradoksalnie przyspieszać rozwój marek chińskich.
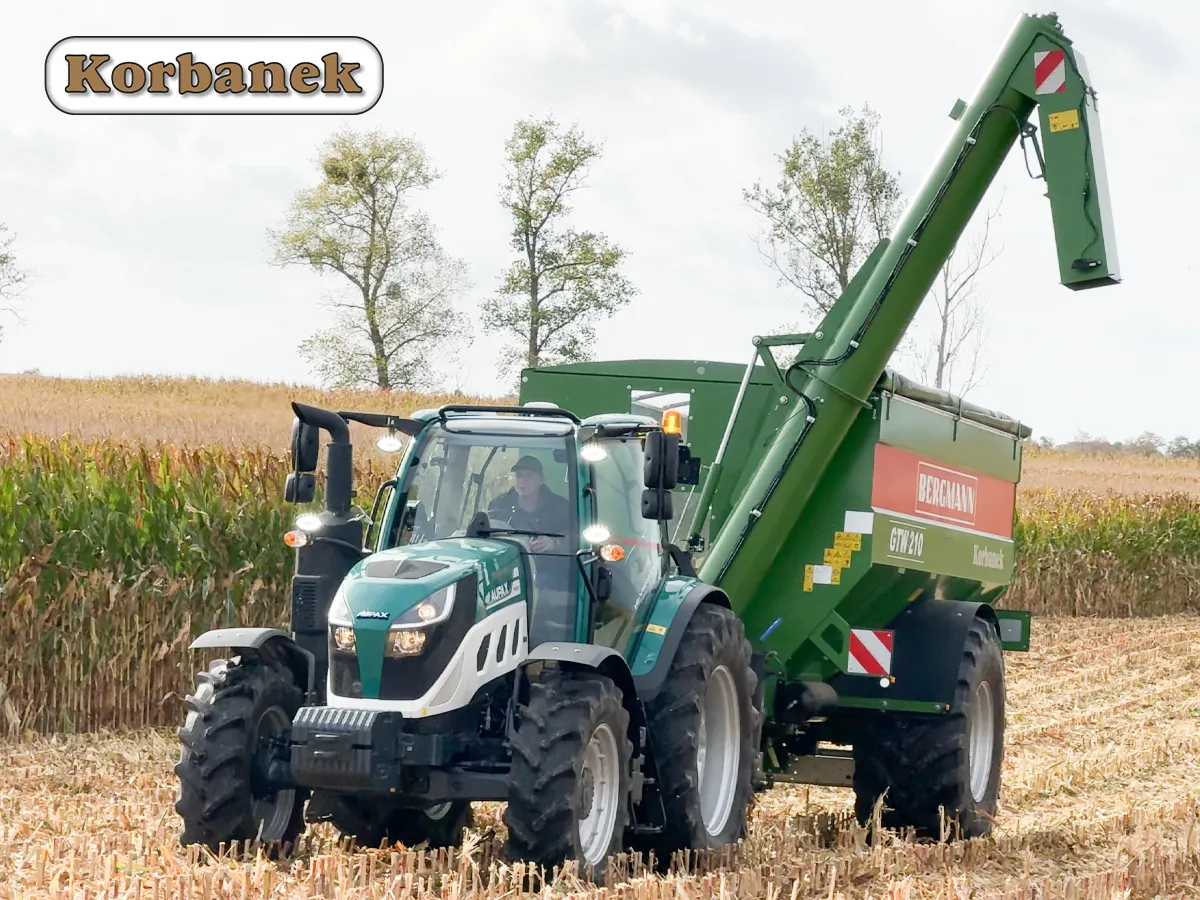 Ciągnik Aupax 5130 od Korbanka - z przyczepą przeładowczą Bergmann
POTENCJAŁ NA KOLEJNE MIESIĄCE
Patrząc na październik 2026, sezonowość poprzednich lat i kierunek zmian w ostatnich 12 miesiącach, w listopadzie spodziewałbym się wyraźnie mniejszej liczby rejestracji niż w październiku, ale nie załamania rynku. Historycznie listopad jest słabszy: w listopadzie 2025 według danych CEPiK zarejestrowano 639 nowych ciągników, wyraźnie mniej niż miesiąc wcześniej.
Prognoza na listopad 2026
Mój bazowy scenariusz to około 650–730 nowych ciągników, z najbardziej prawdopodobnym wynikiem w okolicach 680–700 sztuk.
Przy 852 rejestracjach z analizowanego zestawienia za październik oznaczałoby to miesięczne cofnięcie o mniej więcej 18–20%. Nie byłby to jednak sygnał ponownego załamania rynku, lecz przede wszystkim typowa sezonowość końca roku. W listopadzie 2025 oficjalny raport CEPiK wskazywał 639 rejestracji i podkreślał jesienne spowolnienie.
Widzę trzy realne scenariusze:
- 650–700 szt. – scenariusz najbardziej prawdopodobny. Rynek oddaje część październikowego wzrostu, ale pozostaje względnie stabilny.
- 700–780 szt. – scenariusz pozytywny. Możliwy, jeżeli dealerzy przyspieszą wydawanie maszyn przed końcem roku, a klienci będą finalizować wcześniej rozpoczęte inwestycje.
- poniżej 620–630 szt. – scenariusz słaby. Oznaczałby, że październikowe odbicie było przede wszystkim jednorazowym efektem dostaw i rejestracji, a nie początkiem poprawy popytu.
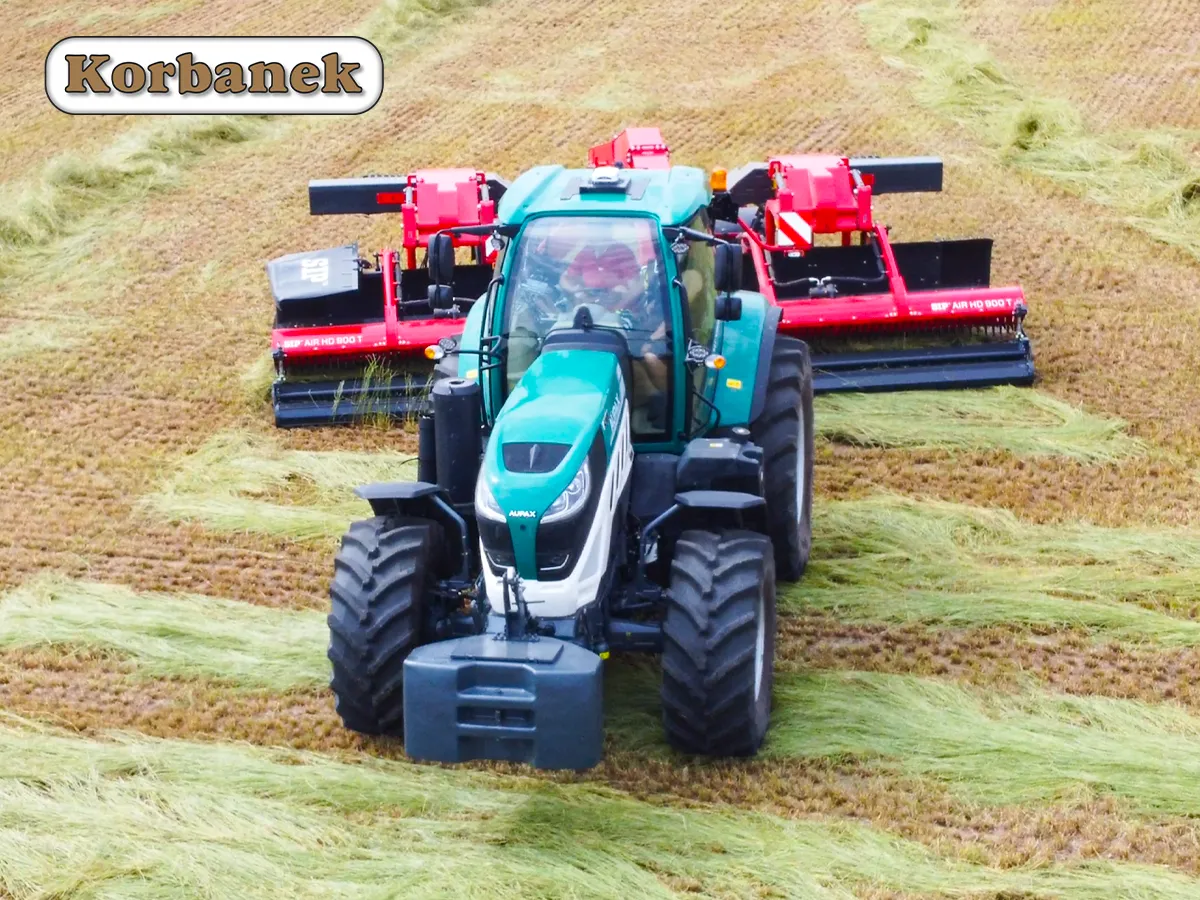 Nowy chiński ciągnik Aupax 7240 z dużą zgrabiarką SIP na łące
Konkluzja – chińskie marki zyskują
W październiku 2026 marki chińskie wyglądają na tle zachodnich producentów znacznie mocniej niż jeszcze rok wcześniej, choć nadal nie dominują całego rynku. Najważniejsza zmiana polega na tym, że nie są już wyłącznie „długim ogonem” rankingu – część z nich weszła do ścisłej czołówki.
Najmocniejszym przykładem jest AUPAX, który z 31 rejestracjami i udziałem 3,6% zajął 9. miejsce w Polsce. Rok wcześniej miał 16 sztuk, więc urósł o 94%. W okresie 12 miesięcy wzrost jest jeszcze mocniejszy: 170 wobec 47 sztuk, czyli +262%
Jeżeli do AUPAX doliczyć wygaszaną markę ARBOS, która miała jeszcze 7 rejestracji, rodzina AUPAX/ARBOS osiąga 38 ciągników, czyli około 4,5% całego październikowego rynku. Taki wynik dawałby jej miejsce w okolicach 8. pozycji i stawiał powyżej m.in. Farmtraca, Massey Fergusona, Solisa, Fendta i Claasa.
Co istotne, nie jest to jedyny chiński producent widoczny w czołówce. Lovol zanotował 37 rejestracji i 4,3% udziału, zajmując wysokie miejsce. Rok wcześniej miał 33 sztuki, więc urósł o 12%
Do tego dochodzą mniejsze chińskie marki, takie jak Hanwo – 10 sztuk, Zoomlion – 6, YTO – 2, Dongfeng – 1 i Jinma – 1.
Przy konserwatywnym podejściu i liczeniu tylko marek, których chińskie pochodzenie jest jednoznaczne w tym zestawieniu, daje to około 95 rejestracji, czyli blisko 11% całego rynku.
To już poziom, którego nie można traktować jako marginalny.
Na tle marek zachodnich kontrast jest bardzo wyraźny. John Deere nadal prowadzi, ale jego wynik spadł o 31% rok do roku. New Holland stracił 35%, Deutz-Fahr 17%, Fendt 22%, Massey Ferguson 9%.
Chińskie marki idą więc w wielu przypadkach w przeciwnym kierunku:
AUPAX +94%,
Lovol +12%,
Hanwo +900%,
Zoomlion pojawia się z 6 sztukami przy zerze rok wcześniej.
Najważniejszy wniosek jest taki, że chińskie marki nie wygrywają jeszcze skalą z całą grupą zachodnią, ale wygrywają dynamiką.
Zachodnie marki nadal mają ogromną przewagę w rozpoznawalności, sieci dealerskiej i bazie użytkowników. Jednak w październiku widać wyraźnie, że ich przewaga liczona w rejestracjach zaczyna się kurczyć.
AUPAX jest tu szczególnie ciekawy, bo nie rośnie z poziomu jednej czy dwóch sztuk. 31 rejestracji w jednym miesiącu to już wynik pełnoprawnej marki z TOP 10. Po doliczeniu Arbos mówimy o 38 sztukach – niemal tyle, co Lovol i więcej niż wiele uznanych marek zachodnich.
Można więc powiedzieć, że październik 2026 jest jednym z pierwszych miesięcy, w których chińscy producenci przestają być dodatkiem do rynku, a zaczynają realnie odbierać udział producentom zachodnim.
Najsilniejszy układ chiński tworzą dziś przede wszystkim Lovol oraz AUPAX/ARBOS. Łącznie te dwie grupy odpowiadają za 75 rejestracji, czyli około 8,8% całego rynku. To już bardzo poważna pozycja.
Jeżeli ten trend utrzyma się, w kolejnych miesiącach można oczekiwać dalszego wzrostu udziału marek chińskich, szczególnie w segmentach małej i średniej mocy, gdzie relacja ceny do wyposażenia ma coraz większe znaczenie. AUPAX ma tu dodatkowy atut: jego wzrost jest bardzo szybki, a rebranding Arbos powoduje, że coraz większa część sprzedaży będzie koncentrowała się pod jedną nazwą, co dodatkowo poprawi jego widoczność rankingową.
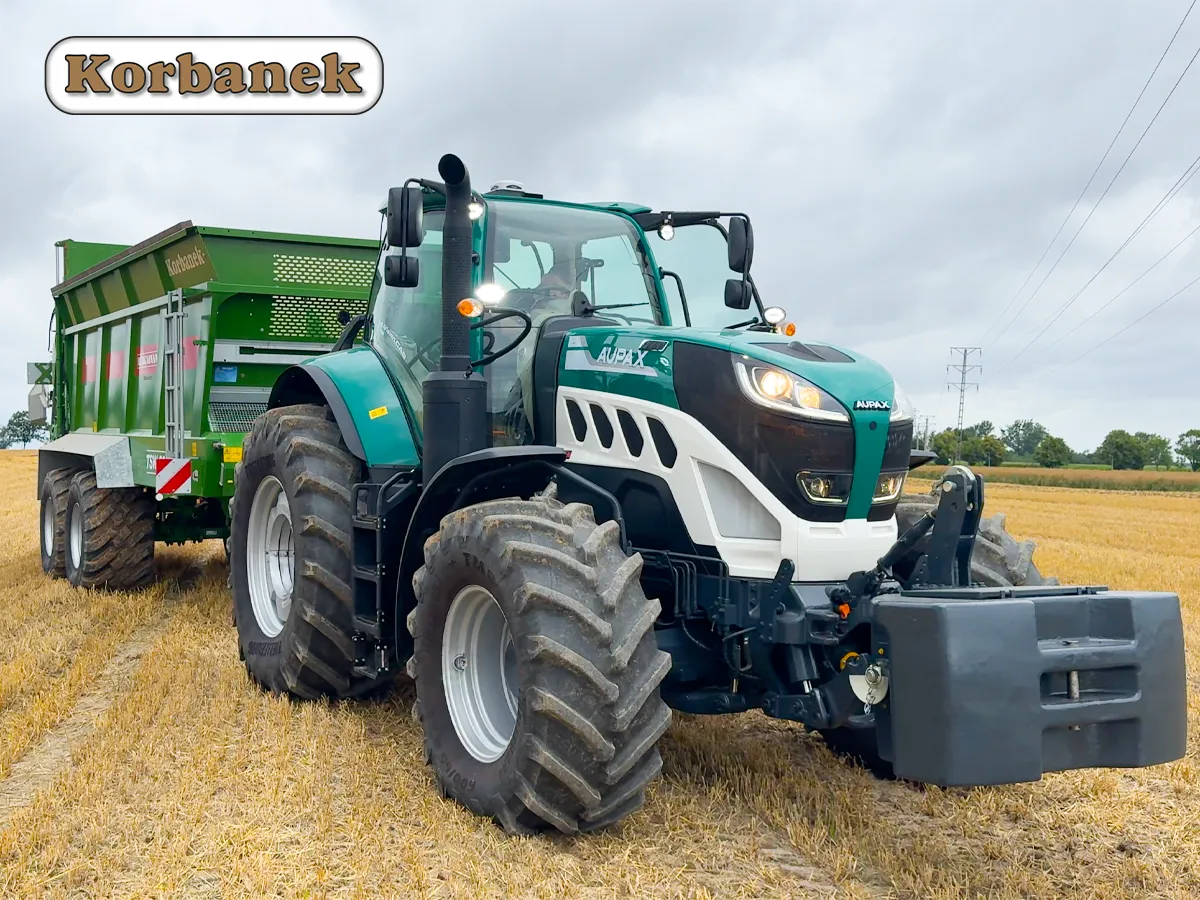 Ciągnik Aupax 5130 chiński traktor 130 KM z przyczepą przeładowczą Bergmann
CIĄGNIKI UŻYWANE - REJESTRACJE PAŹDZIERNIK 2026
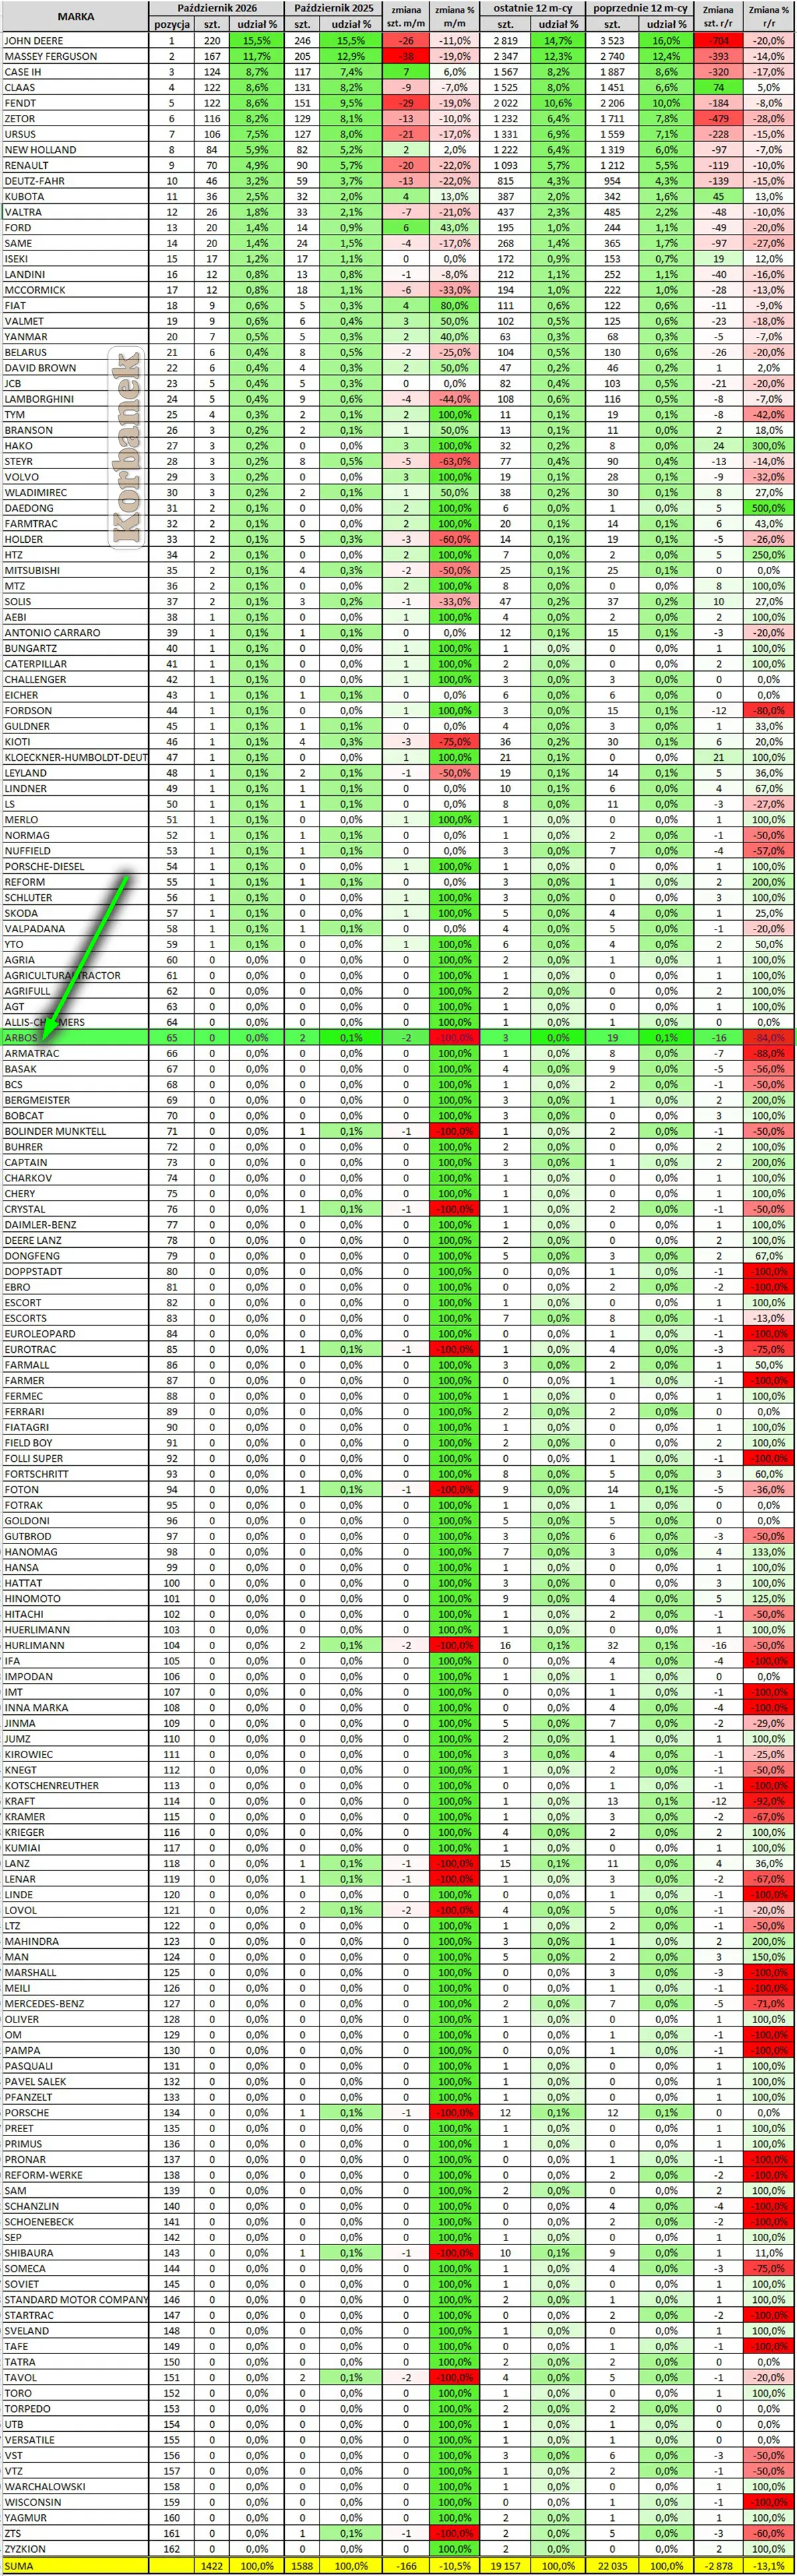 Tabelka pokazująca rejestracje traktorów używanych w Polsce w październiku 2026. Źródło: CEPiK
Analiza rejestracji używanych ciągników w Polsce – październik 2026:
Październik 2026 roku potwierdził, że polski rynek używanych ciągników nadal znajduje się pod presją. W analizowanym miesiącu zarejestrowano 1 422 używane ciągniki, podczas gdy w październiku 2025 roku było ich 1 588. Oznacza to spadek o 166 maszyn, czyli 10,5% rok do roku.
Jeszcze bardziej wymowny jest obraz ostatnich 12 miesięcy. Łącznie zarejestrowano 19 157 używanych ciągników wobec 22 035 w poprzednim analogicznym okresie. Rynek skurczył się więc o 2 878 maszyn, czyli 13,1%.
To bardzo ważny punkt odniesienia przy analizie wyników poszczególnych marek. W warunkach rynku mniejszego o ponad 13% nawet utrzymanie wolumenu może oznaczać realne zwiększanie pozycji konkurencyjnej. Z kolei producenci tracący więcej niż średnia rynkowa oddają część udziałów konkurencji.
John Deere nadal liderem, ale jego dominacja stopniowo słabnie
Pierwsze miejsce w październiku zajmuje John Deere z wynikiem 220 rejestracji i udziałem 15,5%.
Rok wcześniej było to 246 sztuk, więc wynik spadł o 26 maszyn, czyli 11%.
W perspektywie 12 miesięcy sytuacja jest jeszcze bardziej wymagająca: 2 819 rejestracji wobec 3 523 wcześniej oznacza stratę aż 704 ciągników i spadek o 20%. Udział rynkowy obniżył się przy tym z 16,0 do 14,7%.
John Deere pozostaje więc bezdyskusyjnym liderem rynku wtórnego, ale jego przewaga nie jest już wzmacniana. Wręcz przeciwnie – marka traci szybciej niż cały rynek.
Massey Ferguson również pod presją
Drugą pozycję zajmuje Massey Ferguson z wynikiem 167 rejestracji, co daje 11,7% rynku.
W październiku 2025 roku było 205 sztuk, więc spadek wyniósł 19%.
W ujęciu ostatnich 12 miesięcy marka osiągnęła 2 347 rejestracji wobec 2 740, czyli o 14% mniej.
To wynik bardzo zbliżony do tempa spadku całego rynku.
Case IH pozytywnym zaskoczeniem miesiąca
Na trzecie miejsce awansował Case IH z wynikiem 124 sztuk i udziałem 8,7%.
Co istotne, marka zwiększyła wynik z 117 sztuk rok wcześniej, czyli o 6%. To jeden z nielicznych wzrostów w czołówce.
Jednocześnie 12-miesięczny obraz jest dużo słabszy: 1 567 rejestracji wobec 1 887, czyli spadek o 17%.
Case IH pokazuje więc, że pojedynczy miesiąc może być bardzo dobry nawet przy nadal słabym trendzie długoterminowym.
Claas – jeden z najmocniejszych graczy całego rynku
Bardzo dobrze wygląda sytuacja Claasa.
W październiku zarejestrowano 122 ciągniki wobec 131 rok wcześniej, czyli o 7% mniej. Jednak najważniejszy jest wynik 12-miesięczny: 1 525 rejestracji wobec 1 451, co daje wzrost o 5%.
Na rynku, który jednocześnie skurczył się o 13,1%, dodatnia dynamika Claasa jest bardzo mocnym sygnałem.
Udział marki w okresie 12 miesięcy wzrósł z 6,6 do 8,0%.
Fendt nadal mocny, ale wolumen spada
Fendt osiągnął 122 rejestracje, tyle samo co Claas, ale wobec 151 rok wcześniej oznacza to spadek o 19%.
W okresie 12 miesięcy Fendt ma 2 022 rejestracje wobec 2 206 wcześniej, czyli spadek o 8%.
To jednak wynik lepszy od całego rynku. Fendt traci wolumen, ale jednocześnie zwiększa swój udział z 10,0 do 10,6%
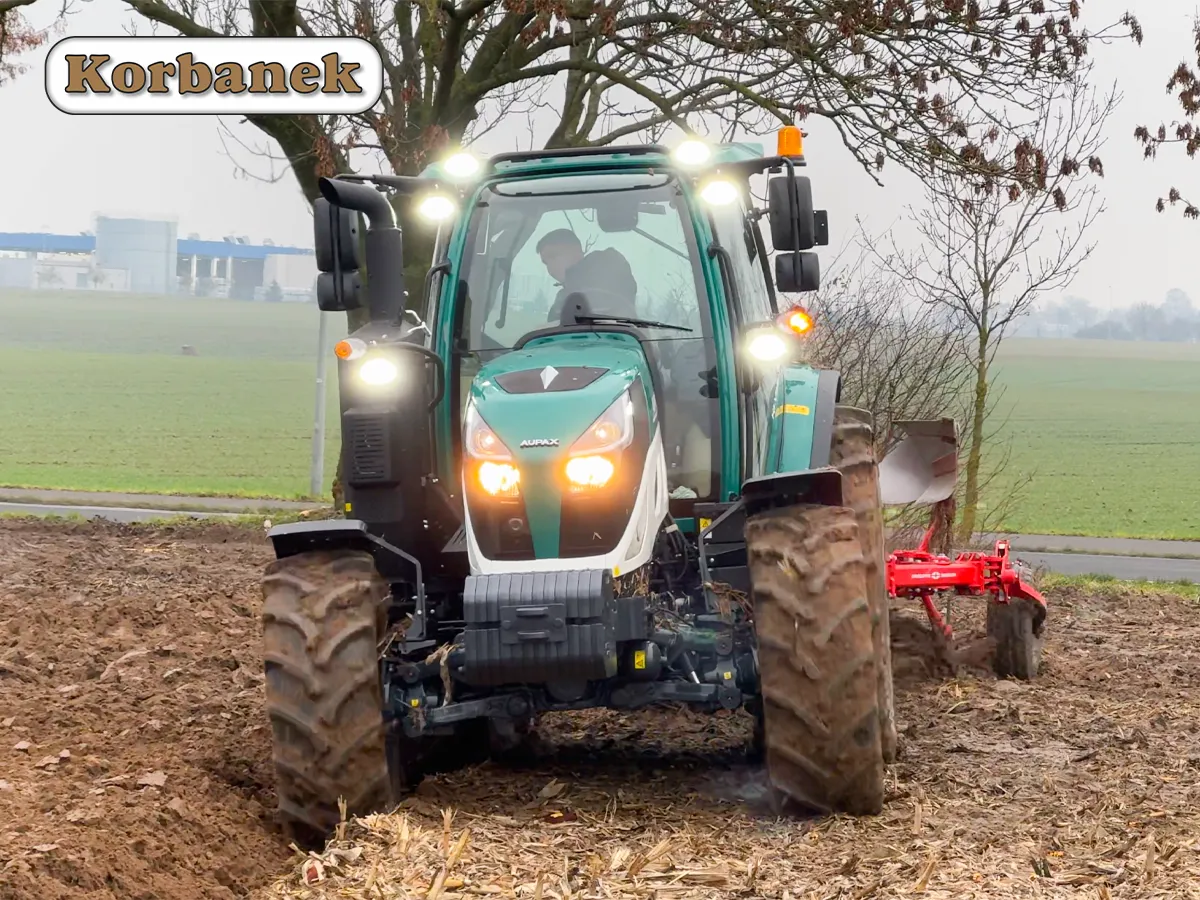 Ciągnik Aupax w sprzedaży z pługiem Gregoire Besson na polu
Zetor i Ursus nadal bardzo ważne, ale ich historyczna przewaga topnieje
Zetor pozostaje szóstą marką rynku z 116 rejestracjami. Rok wcześniej było ich 129, czyli spadek o 10%.
Znacznie gorzej prezentuje się okres 12-miesięczny: 1 232 sztuki wobec 1 711, czyli spadek aż o 28%.
Ursus zajmuje siódme miejsce z wynikiem 106 rejestracji wobec 127 rok wcześniej – spadek o 17%.
W okresie 12 miesięcy liczba rejestracji zmniejszyła się z 1 559 do 1 331 sztuk, czyli o 15%.
Obie marki nadal korzystają z ogromnej historycznej populacji ciągników znajdujących się w Polsce, ale ich znaczenie na rynku wtórnym stopniowo się zmniejsza.
Rynek wtórny wciąż należy przede wszystkim do tradycyjnych marek
Pierwsza dziesiątka rynku obejmuje praktycznie wyłącznie producentów obecnych w Europie od wielu dekad.
John Deere, Massey Ferguson, Case IH, Claas, Fendt, Zetor, Ursus, New Holland, Renault i Deutz-Fahr odpowiadają za zdecydowaną większość miesięcznych rejestracji.
Jest to naturalny efekt historii rynku.
Rynek używanych ciągników nie odzwierciedla bowiem wyłącznie obecnej atrakcyjności produktu. Pokazuje przede wszystkim wielkość parku maszyn zbudowanego przez ostatnie 10, 20 czy nawet 30 lat.
Dlatego nowe marki potrzebują czasu, aby zacząć osiągać wysokie wyniki w rejestracjach używanych maszyn.
I właśnie w tym kontekście należy analizować ARBOS.
ARBOS – aktualny wynik nie pokazuje jeszcze potencjału, jaki może pojawić się później
W październiku 2026 roku nie zarejestrowano żadnego używanego ciągnika ARBOS.
Rok wcześniej były dwie sztuki.
W okresie ostatnich 12 miesięcy zarejestrowano 3 używane Arbosy wobec 19 w poprzednim okresie, co oznacza spadek o 84%.
Na podstawie samego rynku wtórnego nie można więc mówić, że ARBOS znajduje się obecnie w trendzie wzrostowym.
Ale właśnie w tym miejscu analiza czysto statystyczna wymaga szerszej interpretacji.
ARBOS jest marką o nieporównywalnie młodszej historii obecności na polskim rynku niż John Deere, Massey Ferguson, Zetor, Ursus czy Fendt.
Te marki mają w Polsce dziesiątki tysięcy starszych maszyn, które regularnie zmieniają właścicieli.
ARBOS takiej bazy jeszcze nie posiada.
Dlatego bardzo niska liczba używanych egzemplarzy nie musi oznaczać słabego zainteresowania. Może przede wszystkim oznaczać, że na rynku po prostu wciąż jest mało maszyn dostępnych do odsprzedaży.
KOMBAJNY CHIŃSKIE AUPAX:
Rozwój AUPAX nie ogranicza się do ciągników.
Marka znajduje się również na bardzo interesującym etapie budowy pozycji na polskim rynku kombajnów zbożowych.
Aktualna oferta obejmuje przede wszystkim dwa modele:
AUPAX GV100 – klasyczny kombajn klawiszowy,
oraz
AUPAX GM100 – kombajn rotorowy.
Aupax GV100 posiada cztery wytrząsacze, silnik Weichai o mocy około 190 KM, heder około 4,57 m i zbiornik ziarna około 6 000 litrów. GM100 wykorzystuje pojedynczy rotor oraz silnik o podobnej mocy i ma być alternatywą dla gospodarstw poszukujących technologii rotorowej w bardziej kompaktowym wydaniu.
To bardzo ciekawa koncepcja rynkowa.
AUPAX nie próbuje bowiem walczyć bezpośrednio z największymi kombajnami klasy 350–500 KM.
Oferta jest skierowana do gospodarstwa, które potrzebuje własnej maszyny żniwnej, ale nie chce angażować kapitału charakterystycznego dla największych zachodnich konstrukcji.
Pierwsze kombajny już pracują
W sezonie 2026 sprzedano kolejną partię 6 kombajnów AUPAX, przede wszystkim GV100. Maszyny z rocznika 2026 pracowały już na polskich polach.
Trzeba tutaj zachować właściwą metodologię: nie jest to niezależna statystyka CEPiK ani pełny raport sprzedaży całego rynku kombajnów, lecz informacja pochodząca od podmiotu bezpośrednio zaangażowanego w dystrybucję marki.
Nie zmienia to jednak strategicznego znaczenia tych pierwszych maszyn.
W przypadku kombajnu bariera wejścia jest znacznie większa niż przy zakupie ciągnika.
Maszyna pracuje przez krótki, krytyczny okres żniw i każda awaria może generować bardzo wysokie straty. Dlatego rolnicy są znacznie bardziej konserwatywni przy zmianie marki kombajnu niż ciągnika.
Pierwsze egzemplarze pracujące w gospodarstwach pełnią więc funkcję znacznie ważniejszą niż sama sprzedaż sześciu sztuk.
Są demonstratorami technologii.
Ceny i dostępność - październik 2026
GV100 (klawiszowy): ok. 456 000 tys. zł netto
GM100 (rotorowy): ok. 399–412 tys. zł netto
Dla porównania: podobne parametry techniczne w markach zachodnich (Claas Tucano, New Holland CX, John Deere S) kosztują zwykle 650–950 tys. zł. Różnica cenowa wynosi więc 40–55% na korzyść AUPAX.
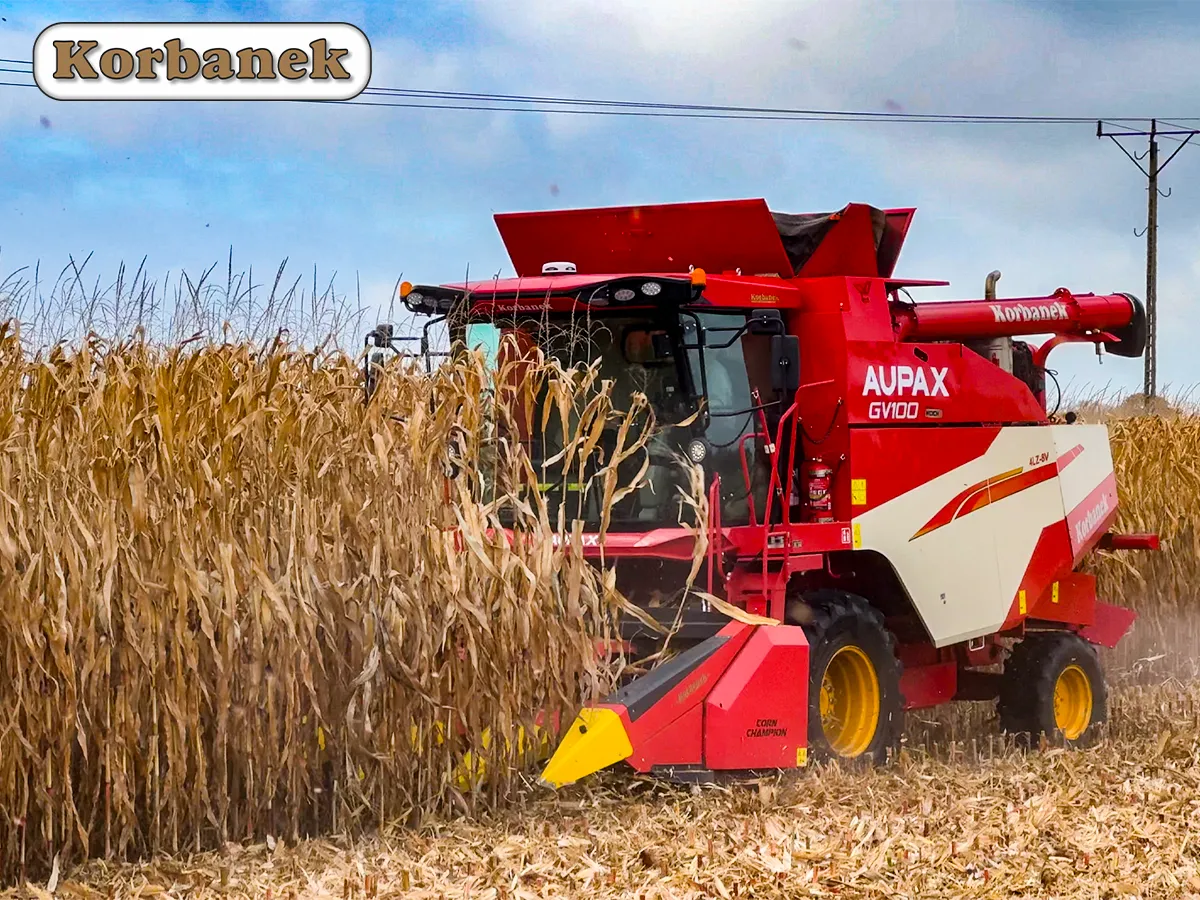 Kombajn AUPAX GV100 z przystawką Ziegler podczas żniw w kukurydzy
EKSPERT WYJAŚNIA

Paweł Korbanek – Prezes firmy Korbanek sp z o.o. informuje:
"Październik 2026 pokazuje wyraźne przetasowanie na rynku nowych ciągników. Tradycyjni liderzy nadal są mocni, ale część zachodnich marek traci wolumen na korzyść chińskich marek." – mówi Paweł Korbanek, Prezes firmy Korbanek sp. z o.o. i ekspert rynku maszyn rolniczych.
„W listopadzie spodziewałbym się lekkiego sezonowego spadku rejestracji, ale bez gwałtownego załamania rynku. Ciekawie wygląda AUPAX – marka rośnie szybko, weszła do TOP 10 i ma realną szansę utrzymać mocną pozycję także w kolejnych miesiącach.” – dodaje.